 01:00

Почему стимулы в отношении аккумуляторов в Законе о промышленных акселераторах (IAA) важны и достижимы.
За последние годы цепочка создания стоимости аккумуляторов в Европе претерпела несколько неудач. Однако все начинается не с нуля. Закон о промышленном ускорении (IAA) должен обеспечить импульс, необходимый для реализации и масштабирования проектов. T&E показывает, насколько стимулы в рамках IAA необходимы и осуществимы.
T&E изучила осуществимость целей IAA, а также более глубоко изучила исследование Mobility Globa (по заказу ACEA), в котором утверждается, что к 2028 году «аккумуляторный разрыв» составит 150 ГВтч.
- Четверть с 2022 года, объявленного ЕС емкость аккумуляторной батареи была отменена или отложена. Особую обеспокоенность вызывает немецкий портфель проектов, поскольку его проектный портфель на 2035 год сократился вдвое.
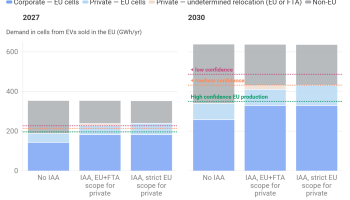
- Производство элементов в ЕС может удовлетворить спрос на корпоративные транспортные средства к 2027 году. К 2030 году только производство элементов в ЕС может приводить в действие транспортные средства, подпадающие под схемы поддержки (корпоративные и частные).
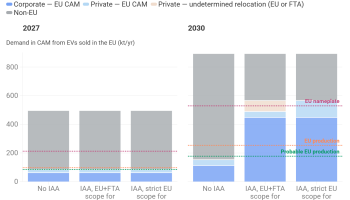
- Спрос на катоды может быть удовлетворен, по крайней мере, для корпоративных автомобилей с заявленной мощностью к 2030 году. IAA создаст стабильный спрос и будет стимулировать проект материализация.
- T&E проанализировала заявления ACEA и выявила фундаментальные методологические недостатки в аргументах отрасли, что привело к чрезмерно пессимистическому выводу о емкости аккумуляторных элементов в Европе и росте затрат, связанных с закреплением цепочки создания стоимости аккумуляторов.
T&E обнаруживает, что четверть мощности, объявленной с 2022 года, была отменена или приостановлена. Особенно пострадала Германия, поскольку портфель ее проектов на 2035 год сократился вдвое. На данный момент на долю неевропейских предприятий, преимущественно южнокорейских производителей, приходится более 72% производства активных аккумуляторных элементов на континенте
.Однако Европа начинает не с нуля. Более половины аккумуляторов в электромобилях, продаваемых сегодня на рынке ЕС, уже «Сделано в ЕС». Европейская цепочка создания стоимости аккумуляторов специализируется на химии NMC, а также на LFP. Хотя Европа еще больше отстает в производстве батарей LFP, ее потенциал значителен: Европа находится на пути к производству более 100 ГВт-ч батарей LFP к 2030 году и может достичь 140 ГВт-ч, если все потенциальные проекты будут реализованы.
К 2027 году только в ЕС будет достаточно элементов для питания корпоративных электромобилей (рассчитано на фактическую ожидаемую мощность, а не на паспортную мощность). Существенная доля спроса, обусловленного субсидируемыми частными транспортными средствами, также может быть удовлетворена за счет местного производства сотовых телефонов. В 2030 году спрос как на корпоративные, так и на частные автомобили можно будет удовлетворить за счет существующего производства элементов.
Что касается производства катодно-активных материалов (CAM), T&E считает, что без дальнейших действий Китай все еще может сохранить более 80% мирового производства в 2035 году, при этом только 3% мирового производства катодов будет сосредоточено в Европе. Несмотря на то, что Китай доминирует в мировых поставках, в Европе появляется несколько катодных кластеров — на LFP и NMC. Анализ T&E показывает, что спрос на катоды может быть удовлетворен, по крайней мере, для корпоративных автомобилей заявленной мощности. Однако, чтобы обеспечить поставки CAM в субсидируемые частные автомобили, к объему работ следует добавить надежных партнеров, таких как Канада и Южная Корея. Отсрочка требований к CAM крайне контрпродуктивна, поскольку она поставит под угрозу масштабирование местных проектов CAM.
Анализ T&E показывает еще более слабое звено в европейской цепочке поставок аккумуляторов: предшественник CAM (pCAM) . Несмотря на свою стратегическую важность и роль в обеспечении поставок нефтеперерабатывающим и перерабатывающим предприятиям ЕС, минимальные пороговые значения для pCAM не являются частьюИАА еще. Из всех объявленных мощностей pCAM к 2030 году (552,6 ГВт-ч) только 217,9 ГВт-ч все еще находятся в стадии реализации.
T&E также рассмотрела заявления отрасли
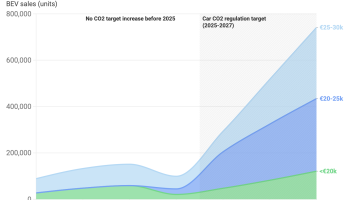
Гибкие возможности, предлагаемые автопроизводителями — так называемые предложения по увеличению парка автопарка — значительно подорвут эффективность IAA, поскольку в настоящее время возможно достижение смягченных требований IAA с отметкой по увеличению парка автопарка на 70%. с минимальными стратегическими сдвигами. Отсрочка мандатов на ячейки и CAM устранит критические факторы притяжения, необходимые для ячеек и проектов CAM.
«Нехватка/дефицит батарей» ACEA в 150 ГВтч, прогнозируемая на 2028 год, завышена и исходит из ограничительных учетных предположений. Этот разрыв на самом деле не представляет собой нехватку физической емкости, а скорее является коммерческим выбором OEM-производителей. Вычитая аккумуляторные элементы, экспортируемые в автомобили, собранные в ЕС, и исключая элементы, которые в настоящее время не соответствуют местным сборочным установкам, исследование Mobility Global недооценивает реальные производственные мощности ЕС. Кроме того, спрос на автомобили, подпадающие под действие IAA, завышен. Аналогичным образом, рост цен, связанный с батареями, произведенными в ЕС, по модели автопроизводителей, преувеличен. Рост затрат останется ограниченным, поскольку разрыв в стоимости не является статичным, но со временем будет уменьшаться по мере масштабирования производства аккумуляторов в Европе. По оценкам T&E, к 2030 году разница в стоимости между аккумуляторами в ЕС и Китае снизится на 70%, что добавит всего 500 евро к стоимости среднего электромобиля.
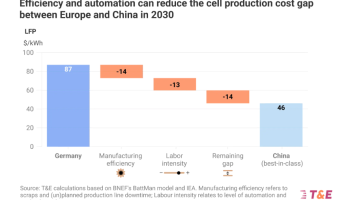
Создание местного спроса является ключевым моментом, поскольку компании, занимающиеся экологически чистыми технологиями, такие как производители аккумуляторов и другие производители компонентов, проходят через так называемую долину смерти — этап от перехода от пилотного завода к массовому производству — где процент брака высок по мере оптимизации промышленных процессов. IAA может помочь этим компаниям выжить ипреодолеть чрезмерную зависимость Китая, создав дополнительный спрос на отечественных игроков.
Ключевые рекомендации
- Сохраните требования к ячейкам на 2027–2028 годы. Статью 13 (строгие рамки ЕС для корпоративных автомобилей) следует сохранить в ее нынешней форме, поскольку она будет гарантировать, что подавляющая часть рынка (60% электромобилей) будет производиться в ЕС. В качестве альтернативы для частных и корпоративных автомобилей можно использовать подход доверенного партнера со строгими критериями согласия.
- Сохраните требования CAM на 2030 год и добавьте в объем доверенных партнеров. Проекты CAM в ЕС не выживут без дальнейших сигналов спроса.
- Добавьте минимальный порог для компонентов среднего уровня: 20% для pCAM и 10% для анодного активного материала (AAM) на 2032 год, который должен быть достигнут доверенными партнерами. Наращивание внутреннего потенциала среднего бизнеса для диверсификации поставок из Китая является неотложной задачей с точки зрения устойчивости и стратегической точки зрения. Это также должно включать мин. Порог 20% для лития, никеля, кобальта и графита.
- Примите строгие критерии того, кто считается надежным партнером, чтобы снизить риски обхода. Одним из условий должно быть исключение проектов в третьих странах, управляемых страной, владеющей более 40% мировых производственных мощностей.
- Сделать аккумуляторы в небольших электромобилях обязательными «Сделано в ЕС» с 2029/2030 года, поскольку мощности LFP в Европе будут полностью достаточны для покрытия этого сегмента.
- Отклонить предложение OEM-производителя по увеличению парка транспортных средств, чтобы обеспечить 70% триггер соответствия всему автопарку, поскольку оно устраняет критические факторы притяжения, необходимые для снижения рисков ячеек и проектов CAM. Чтобы быть эффективным, IAA необходимо разблокировать окончательные инвестиционные решения.
Статья из T&E. Франциска Грюнинг, директор по сырьевым материалам Брюссель (ЕС)
Читать брифинг. Прочтите реакцию T&E наИсследование ACEA.