 16:52

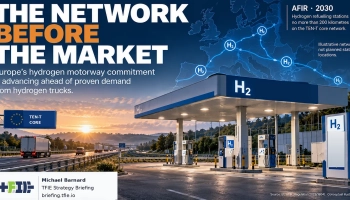
Европа строит сеть водородных заправок до того, как появится большой рынок водородных грузовиков, который ее поддержит. В соответствии с Положением об инфраструктуре альтернативных видов топлива к 2030 году водородные станции должны быть доступны вдоль основных коридоров автомагистралей с интервалом не более 200 километров с дополнительным покрытием в определенных городских узлах. По оценкам европейских экспертов, для создания сети, соответствующей требованиям AFIR, могут потребоваться капиталовложения примерно в 2,1 миллиарда евро.
Логика политики понятна. Операторы грузовиков вряд ли будут покупать водородные автомобили, если не смогут надежно заправлять их за границей, а инвесторы в строительство станций не хотят строить без клиентов. Проблема в том, что Европа — не первая юрисдикция, пытающаяся решить эту проблему координации, ставя инфраструктуру выше спроса. Южная Корея уже провела гораздо более зрелую версию эксперимента, и экономику ее станции следует рассматривать как предупреждение.
Я исследую это сравнение в игре «Европейское водородное шоссе». Более глубокий анализ рассматривает операционные субсидии Южной Кореи, самый сильный вариант безубыточности, экономику поставок водорода и то, что Европа должна потребовать, прежде чем вкладывать дополнительный капитал в AFIR.
К августу 2026 года Южная Корея установила 493 водородных заправочных станции, достигнув 74,7% от своего целевого показателя в 660 к 2030 году. 16,4% от запланированного правительством показателя в 300 000 автомобилей. Эти цифры не являются показателями использования, но они показывают, что политическая программа гораздо быстрее преуспела в построении инфраструктуры, чем в создании клиентской базы, предназначенной для ее поддержки.
Финансовые доказательства более значимы. Из 258 коммерчески активных станций, оцененных вВ первой половине 2026 года государственную поддержку на покрытие операционных убытков получили 208 человек, или 80,6%. Несколько относительно новых станций уже прекратили работу, среди причин были названы плохие деловые перспективы или финансовые потери. Программа субсидирования имеет пределы приемлемости, поэтому оставшиеся станции нельзя просто классифицировать как прибыльные, но масштаб продолжающейся поддержки трудно согласовать с идеей о том, что ранняя инфраструктура автоматически превращается в коммерчески самоподдерживающуюся сеть.
Южная Корея не пренебрегала автомобильной стороной рынка. Транспортные средства на водороде получили стимулы для покупки, строительство станций субсидировалось, операционные убытки поддерживались, а промышленная политика способствовала производству водорода и развитию инфраструктуры. Страна предлагает серьезную проверку теории о том, что правительство может решить проблему курицы и яйца, одновременно поддерживая спрос и предложение. Результатом является обширная сеть, экономика которой все еще во многом зависит от общественной поддержки после многих лет скоординированного вмешательства.
Чонджу Пхёнхва представляет собой очевидный контрпример, который стоит изучить. Станция сообщила о достижении операционной безубыточности в 2024 году, одновременно удовлетворяя концентрированный спрос на водородные автобусы. Тем не менее, инфраструктура заправок субсидировалась, и неясно, включала ли безубыточность амортизацию капитальных вложений, а водород был получен из ископаемого топлива. Этот результат имеет значение, поскольку показывает, что заправка водородом может быть в некоторой степени экономически выгодной при благоприятных условиях, но эти условия сильно отличаются от построенной станции на автомагистрали, поскольку расстояние до следующей станции должно находиться в пределах нормативного ограничения. Автобусы возвращаются предсказуемо, потребляют большое количество топлива и позволяют проектировать инфраструктуру с учетом известного спроса.
Европа должна сделать эторазличие является центральным для AFIR. Станция, связанная с выделенным парком или плотной грузовой деятельностью, может быть проверена на предмет идентифицируемых клиентов и ожидаемых проданных килограммов. Географически закрепленная станция может существовать в первую очередь потому, что этого требует покрытие сети, в результате чего использование будет зависеть от рынка грузовых автомобилей, который не материализовался и вряд ли появится.
Стоимость топлива добавляет еще один уровень риска. Экономика Южной Кореи, основанная на водородной заправке, развивалась в основном вокруг относительно недорогого водорода, полученного из ископаемого топлива и побочного продукта нефтехимии. Это помогает экономике станции, но ослабляет климатические аргументы. Возобновляемый водород снижает выбросы в течение жизненного цикла, одновременно существенно повышая затраты на топливо, а это означает, что экономика становится более сложной, поскольку топливо становится все более соответствующим политическим целям.
Европа сталкивается с той же напряженностью. Ее водородная промышленность остается в основном традиционной, в то время как возобновляемый водород стоит значительно дороже, если не учитывать транспортировку, сжатие и распределение. Таким образом, водородная станция может удовлетворить потребности в инфраструктуре, не демонстрируя ни коммерчески привлекательных цен на топливо, ни сокращения выбросов в течение жизненного цикла, которые оправдывают эту политику.
Конкурентный рынок также движется. Грузовики с аккумуляторной батареей вводятся в эксплуатацию во все большем количестве, одновременно внедряются зарядные устройства для грузовых перевозок высокой мощности. Каждый грузовик, который движется непосредственно к батареям, снижает удовлетворяемый спрос, способный компенсировать фиксированные затраты на водородные станции. Сеть, построенная сегодня, должна оцениваться с точки зрения технологий, которые могут конкурировать с ней на протяжении всего срока службы активов, а не с рынком грузовых перевозок, как он выглядел, когда были написаны требования к пространству.
Европе не нужно закрывать полезный существующий водород.станций или препятствовать реализации проектов, требующих наличия флота. Ему следует пересмотреть предположение о том, что географический охват должен продолжать автоматически расширяться. Новые станции должны пройти четкие тесты на ожидаемую пропускную способность, полные капитальные и эксплуатационные затраты, необходимую общественную поддержку, цену на водород и его происхождение, а также климатическую ценность транспорта, который они фактически обеспечивают.
Опыт Южной Кореи показывает, насколько опасно рассматривать развертывание инфраструктуры как свидетельство существования рынка. Компания построила большую часть запланированной сети, спрос сильно отстает, а операционная поддержка остается широко распространенной. У Европы есть преимущество увидеть этот результат до завершения создания собственной сети, и обзор AFIR должен использовать его, чтобы отличить стратегически полезные станции от потенциальных белых слонов, которым может потребоваться общественная поддержка еще долгое время после того, как их гранты на строительство будут забыты.
Полный анализ Информационного бюллетеня по стратегии TFIE идет дальше, в экономику Чонджу, историю корейских субсидий, затраты на ископаемое топливо и возобновляемый водород, а также поэтапную структуру для тестирования минимальной сети Европы перед расширением
.