 17:52

В течение многих лет я писал, что страховая отрасль будет сильно влиять на дебаты об изменении климата, поскольку ее миссия — выявлять риски и соответствующим образом оценивать свои полисы. Вы не можете построить новую 80-этажную башню, наполненную роскошными кондоминиумами, на берегу океана, если не можете получить страховку, верно. «Вы не можете построить новый дом площадью 5000 квадратных футов на пойме, если не можете получить страховку, не так ли»
Согласно новому отчету Inside Track, группы старших специалистов страховой отрасли, все наши предположения о страховой отрасли можно отбросить. Кто-то однажды сказал, что бизнес-модель страховых компаний заключается в продаже страхового покрытия и отказе от ответственности. Теперь появилась новая возможность — продажа страховки, исключающей климатические риски. Я думал, что эти профессиональные риск-менеджеры заставят остальных из нас противостоять экзистенциальным опасностям, с которыми мы сталкиваемся, но, по-видимому, это не так. Как и любой другой бизнес, они довольствуются тем, что забирают наши деньги, предоставляя нам все меньше и меньше защиты.
Специалисты по страхованию Inside Track написали: "Мы обеспокоены тем, что уровни риска, которые мы видим, либо не доводятся до сведения правительства, либо не учитываются должным образом. Без вмешательства эти физические риски превратятся в серьезный экономический риск. Подрыв ипотечного рынка привел к глобальному финансовому кризису. Мы обеспокоены, что значительный рост незастрахованной, высокорискованной недвижимости может проявиться в аналогично тому, как усиливается воздействие климата».
Никому не говори!
Это какие-то тяжелые вещи. По сути, люди из Inside Trac говорят, что некоторые представители страховой отрасли скрывают имеющуюся у них информацию, чтобы их клиентыне осознают опасности, с которой они сталкиваются. Если вам это кажется похожим на то, как нефтегазовая промышленность последние 60 с лишним лет лжет нам о вреде, причиненном использованием их продукции, вы не так уж и ошибаетесь. Вот еще из Inside Track:
Если вы присутствуете на заседаниях советов директоров крупных страховых компаний, вы можете ожидать, что эти вопросы будут в центре повестки дня. На самом деле они едва входят в тройку наиболее актуальных обсуждаемых вопросов. Почему» Потому что отрасль уверена в своей стратегии реагирования таким образом, чтобы управлять своим риском, а именно:
Первое: изменение цен, в результате чего страхование станет недоступным для многих.
Второе: изменение или ограничение покрытия путем отмены страхования от лесных пожаров, например, из страхования зданий.
Третье: просто прекратить предоставление (страхования) в определенных секторах, географических регионах и сообществах, включая многие фермерские сообщества, после
Этот процесс уже начался и теперь будет ускоряться. должно вызывать глубокую обеспокоенность у всех, кто беспокоится об экономической стабильности и опыте сообществ, включая многих сегодняшних клиентов, которые столкнутся с сильнейшими последствиями изменения климата.
Высокая цена долгосрочных рисков
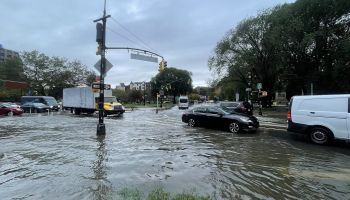
Внезапное наводнение от 4 до 7 дюймов дождя 29 сентября 2023 года. Объявлено чрезвычайное положение в Проспект-Парке, автор Wil540 (лицензия CC BY-SA 4.0).13 октября агентство Bloomberg сообщило, что Аманда Блан, генеральный директор компании Aviva Insurance, утверждает, что дома, строящиеся сегодня в Великобритании, уже не подлежат страхованию из-за растущего риска наводнений. Гюнтер Таллингер, директор Allianz, заявил, что «целые регионы» рискуют стать нестрахуемыми из-за изменения климата.
Николас Стерн, председатель Грантэмского исследовательского института по изменению климата при Лондонской школе экономики, сказал Bloomberg: «Люди, которые ценят риск за жизнь, предупреждают изнутри, что наши модели недооценили опасность. И этот неправильно оцененный риск становится потенциально неуправляемым.
Энтони Хобли до недавнего времени занимал должность заместителя председателя по климатическим рискам и устойчивости в Howden Group Holdings. В LinkedIn он предположил, что отчасти проблема заключается в том, что страховая отрасль обычно выписывает полисы сроком только на один год, и эта практика по сути маскирует долгосрочные риски. "Наши навыки ценообразования применяются только двенадцать месяцев подряд. Они не помогают клиентам управлять рисками в долгосрочной перспективе или оставаться застрахованными", - сказал он.
Читатели уже знают, что State Farm отреагировала на убытки от лесных пожаров в Калифорнии, исключив из своих полисов покрытие для домовладельцев в этом штате. Совхоз может быть хорошим соседом, если ваша раковина протекает и повреждает вашу кухню, но если ваш дом разрушен лесным пожаром… ну, это отстойно быть вами. Как насчет добрососедства»
Люди, живущие во Флориде и Луизиане, обнаруживают, что страхование от ураганов стоит в три раза дороже, чем в 2023 году — если вы вообще можете найти компанию, которая предлагает страховку. Во Флориде многие ассоциации кондоминиумов по закону обязаны иметь страховку от ветра и наводнений, но штат мало что сделал для этого.убедиться, что им доступно доступное страховое покрытие.
Изменения в страховой отрасли
Inside Track совершенно ясно изложил проблему, когда сказал: «Вместо того, чтобы предпринимать действия, чтобы помочь правительству понять и снизить климатический риск или помочь широкой общественности смириться с последствиями, с которыми сталкиваются различные сообщества, от сельскохозяйственных регионов до прибрежных, горных и подверженных лесным пожарам районов, мы наблюдаем, как наша отрасль становится все более замкнутой.
» некоторые (но не все) фирмы, поднимающие эти вопросы, оказываются под растущим давлением. Например, разработчиков моделей природных катастроф и актуариев просят «стричься» к прогнозам на будущее или «уменьшать цифры», чтобы не вызывать тревогу и продолжать заключать сделки.
«Наша отрасль процветает в среде, где риски относительно предсказуемы. Мы движемся в мир, который далек от предсказуемости, и мы не готовы сами и не пытаемся подготовить наших сегодняшних клиентов, которые могут внезапно обнаружить, что они не являются нашими клиентами. завтра»
Капитализм и его недовольство
В основе дела лежат старые истинные истины капиталистической экономики. Города и поселки могут увеличить свои доходы только за счет налогообложения. Когда девелопер предлагает построить 80-этажное здание с роскошными кондоминиумами на берегу океана, местное правительство видит знаки доллара. Затем это заставит страховые компании разработать полис, который удовлетворит кредиторов, желающих финансировать это чудовище из хрома и стекла. Какая-нибудь страховая компания где-нибудь будет только рада взять деньги и поспорить, что ей не придется выплачивать возмещение в течение как минимум одного года.
В результате долгосрочный риск минимизируется. Местные власти ожидают повышения налоговдоход. Подрядчик получает прибыль от строительства. Кредиторы получают прибыль от своих инвестиций. А страховые компании получают прибыль от взимаемых ими премий. Ценообразование в долгосрочной перспективе приводит к короткому замыканию кормового поезда для всех, и мы не можем позволить этому случиться, теперь можем ли мы это сделать»
Жадность нехороша
Там, где я живу во Флориде, есть залив, соединяющий лагуну Индиан-Ривер с Атлантическим океаном. Когда я еду на север по A1A к заливу, я нередко вижу яхту, пересекающую мое поле зрения. похоже, что он скользит по тому же тротуару, по которому я еду. Мало кто когда-либо задумывался о том, что уровень воды в водозаборе почти равен высоте проезжей части и что это предполагает в будущем.
И все же, город, в котором я живу, пускает слюни по поводу перспективы отеля на 500 номеров, который застройщик хочет построить всего в 10 футах от края залива, все, о чем он может думать, это все, о каких прекрасных налоговых поступлениях он мечтает. получить, если этот отель будет построен. Жадность действительно является корнем всего зла и, скорее всего, приведет к гибели человечества. Мы не сможем ясно взглянуть на будущее на свой страх и риск.